Economía
La morosidad de los hogares alcanza su nivel más alto en 15 años

La morosidad volvió a encender señales de alarma en el sistema financiero argentino. En octubre de 2025, los préstamos a los hogares registraron una tasa de irregularidad del 7,8%, el nivel más alto de los últimos quince años, según el Informe sobre Bancos del Banco Central de la República Argentina (BCRA). El dato refleja un marcado deterioro en la capacidad de pago de las familias, en un contexto atravesado por la pérdida del poder adquisitivo, el encarecimiento del crédito y el uso creciente de la deuda para sostener el consumo cotidiano.
El contraste con el año anterior es contundente: en octubre de 2024, la morosidad de los hogares se ubicaba en apenas 2,5%. En términos interanuales, el indicador se triplicó y acumuló doce meses consecutivos de subas, evidenciando un proceso sostenido de estrés financiero en el segmento familiar.
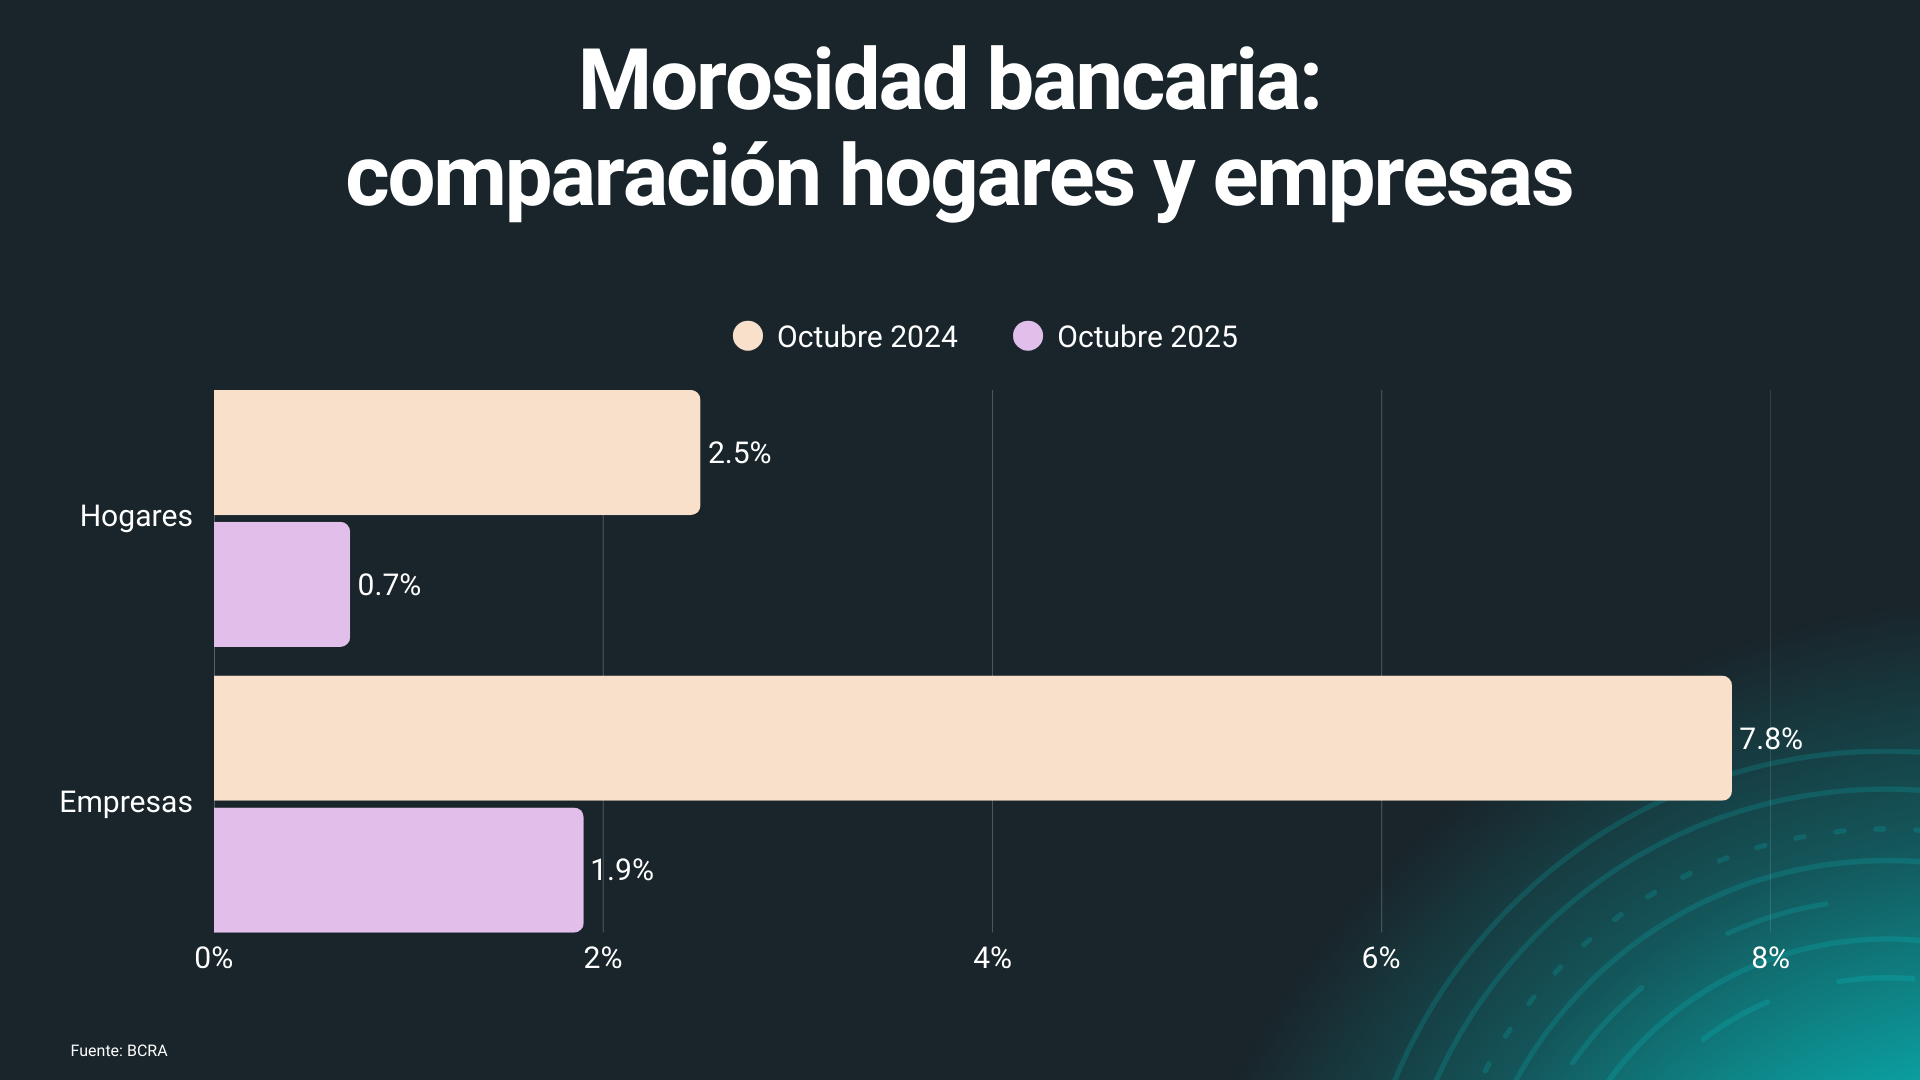
La situación difiere significativamente de la que atraviesan las empresas. Mientras la mora de los hogares ronda el 8%, los préstamos al sector corporativo muestran una irregularidad del 1,9%. Aunque también se observa un deterioro en este último segmento —la mora empresaria se incrementó desde el 0,7% registrado un año atrás—, la brecha con los hogares deja en claro que el ajuste económico impacta con mayor fuerza sobre los ingresos familiares.
Al considerar el crédito al sector privado en su conjunto, la tasa de irregularidad alcanzó el 4,5% en octubre, con una suba mensual de 0,4 puntos porcentuales y un incremento interanual de tres puntos. Se trata del registro más elevado desde noviembre de 2021 y confirma un empeoramiento generalizado de la calidad crediticia.
Dentro del universo de los hogares, el deterioro no es homogéneo. Los préstamos personales concentran el mayor nivel de mora: el 9,9% de estos créditos presenta atrasos en los pagos, lo que implica que casi uno de cada diez préstamos se encuentra en situación irregular. En apenas un año, la mora en este segmento aumentó 6,5 puntos porcentuales, el salto más pronunciado entre todas las líneas de financiamiento.
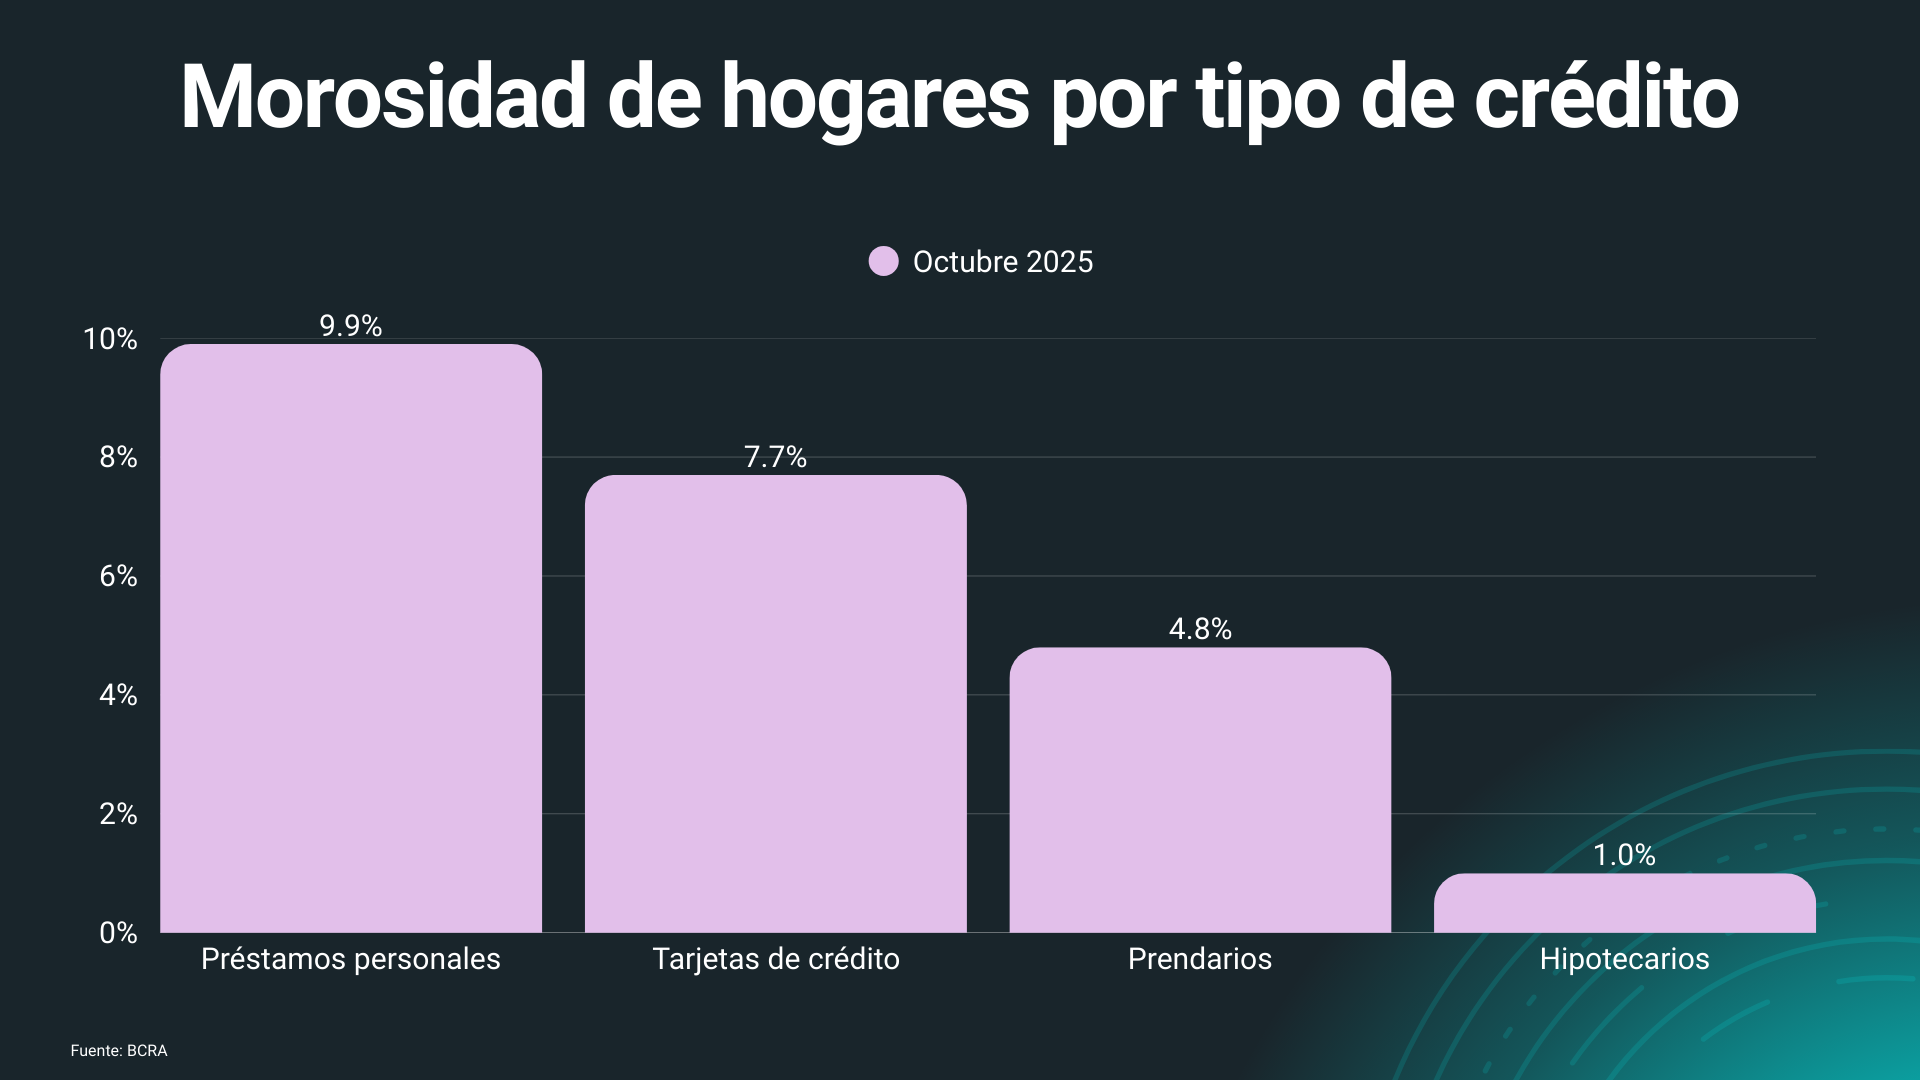
Las tarjetas de crédito siguen una dinámica similar, con una morosidad del 7,7% y un incremento de seis puntos en doce meses. Se trata, precisamente, de las herramientas más utilizadas para financiar el consumo diario. En cambio, los créditos prendarios exhiben una mora del 4,8%, mientras que los hipotecarios mantienen ratios cercanos al 1%, con una evolución relativamente estable.
Detrás de estos números aparece un factor estructural: la crisis de ingresos. Cada vez más familias recurren al crédito para cubrir gastos básicos como alimentos, servicios o transporte. Tarjetas, préstamos personales y billeteras virtuales funcionan como una extensión del salario en un escenario de inflación acumulada, salarios rezagados y creciente precariedad laboral.
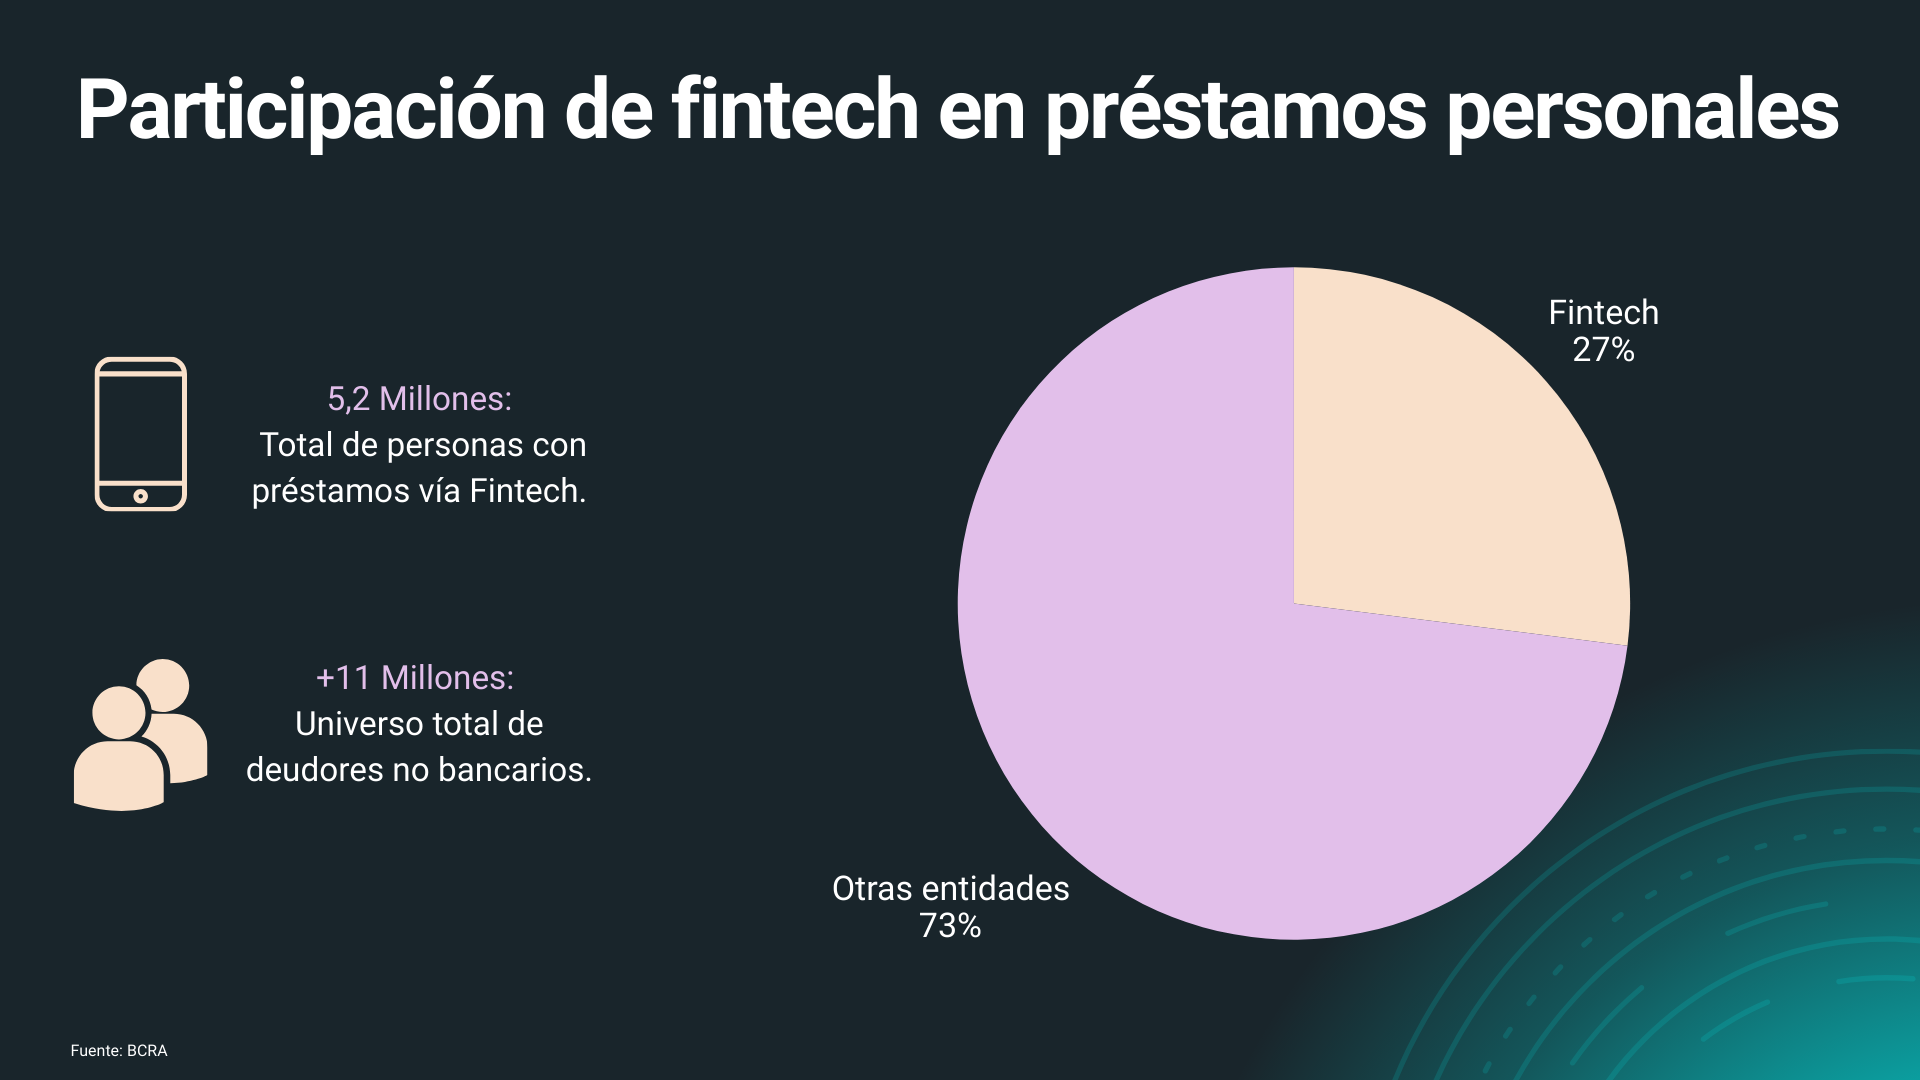
En este marco, el crédito no bancario ganó protagonismo. Durante 2025, se estima que el 27% de los préstamos personales se canalizó a través de fintech, alcanzando a unos 5,2 millones de usuarios. En total, los deudores no bancarios superan los 11 millones de personas en todo el país, mayoritariamente monotributistas, autónomos e informales. La contracara es un nivel de morosidad significativamente más alto: la irregularidad en este segmento ronda entre el 18% y el 20%, con costos financieros totales que pueden acercarse al 500% anual.
El impacto es especialmente fuerte entre los jóvenes. En el último año, la cantidad de personas jóvenes con acceso al crédito más que se duplicó, y más del 41% presenta atrasos en los pagos. Aunque los montos suelen ser bajos, el problema se agrava por el multiendeudamiento y el acceso simultáneo a varias entidades crediticias.
A pesar del deterioro, el sistema financiero mantiene, por ahora, capacidad de contención. Según el BCRA, las previsiones de los bancos cubren el 101% de la cartera en situación irregular. Sin embargo, la deuda total de los hogares —considerando entidades bancarias y no bancarias— ya equivale al 137% de los ingresos familiares, un salto significativo frente al año anterior.
En paralelo, el crédito se consolidó como sostén del consumo básico. Un informe del Centro RA de la Facultad de Ciencias Económicas de la UBA muestra que entre diciembre de 2023 y mayo de 2025 la participación del crédito en las compras de supermercados pasó del 39% al 45%, mientras cayó el uso del efectivo y del débito. Al mismo tiempo, la morosidad del crédito al consumo creció un 147% desde fines de 2023.
La combinación de ingresos debilitados, mayor endeudamiento para gastos esenciales y aumento de los atrasos en los pagos confirma un escenario de creciente fragilidad financiera en los hogares. En este contexto, el crédito dejó de ser una herramienta de progreso para transformarse en un recurso de supervivencia, con la morosidad familiar como uno de los indicadores más sensibles del actual momento económico.

Inocencia fiscal II, nuevas reglas y otra prórroga para Ganancias

Vaca Muerta suma 22 proyectos para reutilizar agua en Neuquén

El BICE amplió a $10.000 millones las garantías para créditos ganaderos

Cavallo: “Manejan el tipo de cambio como manejaba los precios Moreno”

La caída de los mercados brasileños y su impacto en Argentina

Los semilleros reclamaron avanzar con una nueva ley de semillas

Río Negro impulsará inversiones para ampliar la producción de frutos secos

Expo Bovinos de Junín cerró con un toro vendido a $15,5 millones

Cecilia De Larminat: “No es que se acabó la sequía de ahora en adelante”

Black Mayorista 2026 ofrecerá descuentos del 16 al 23 de noviembre

El mercado anticipa la incertidumbre electoral y crece la volatilidad

La elección en Brasil impactó en las acciones argentinas

El salario mínimo perdió 40,8% de su poder adquisitivo
Río Negro impulsará inversiones para ampliar la producción de frutos secos

Preocupación en la Patagonia por el estatus sanitario

Los drones agrícolas revolucionan la producción frutícola

El mercado ganadero se mantiene estable pese a los cambios en las retenciones

La Rural de Neuquén presenta su calendario de actividades

Mantas oleolíficas: El proyecto que lleva a neuquinos a las Ovinpiadas Nacionales

Resumen semanal del mercado financiero
